
Vermögenswirksame Leistungen gehören zu den bekanntesten Zusatzleistungen deutscher Arbeitgeber. Die Idee dahinter klingt zunächst überzeugend: Das Unternehmen zahlt seinen Mitarbeitern jeden Monat einen zusätzlichen Betrag, dieser wird langfristig angelegt und soll dabei helfen, eigenes Vermögen aufzubauen.
Gerade Arbeitgeber verbinden damit häufig das Gefühl, ihren Beschäftigten etwas Sinnvolles und Nachhaltiges zu bieten. Schließlich wird das Geld nicht einfach konsumiert, sondern für die Zukunft zurückgelegt. Auf den ersten Blick scheint das eine klassische Win-win-Situation zu sein.
Bei genauerer Betrachtung zeigt sich allerdings ein Problem, das erstaunlich selten thematisiert wird: Vermögenswirksame Leistungen des Arbeitgebers sind grundsätzlich keine steuerfreie Zusatzleistung.
Das bedeutet: Der Arbeitgeber stellt zusätzliches Geld zur Verfügung, um den Vermögensaufbau seines Mitarbeiters zu fördern. Gleichzeitig wird diese zusätzliche Arbeitgeberleistung grundsätzlich als steuerpflichtige Einnahme behandelt und ist regelmäßig auch sozialversicherungspflichtiges Arbeitsentgelt.
Ein Teil des Betrags, den der Arbeitgeber eigentlich für den Vermögensaufbau seines Mitarbeiters einsetzen möchte, kommt damit wirtschaftlich gar nicht vollständig dort an.
Genau hier beginnt die eigentliche Diskussion über den Sinn klassischer vermögenswirksamer Leistungen.
Vermögenswirksame Leistungen, kurz VL, sind Geldleistungen, die ein Arbeitgeber für einen Arbeitnehmer in bestimmte gesetzlich vorgesehene Anlageformen einzahlt.
Der Betrag wird dabei grundsätzlich nicht auf das normale Girokonto des Mitarbeiters überwiesen, sondern direkt an das jeweilige Anlageinstitut oder Unternehmen gezahlt. Möglich sind insbesondere bestimmte Fonds- und Wertpapiersparverträge, Bausparverträge, Beteiligungen sowie bestimmte wohnwirtschaftliche Verwendungen.
Welche Anlageformen als vermögenswirksame Leistungen anerkannt werden, ist im Fünften Vermögensbildungsgesetz geregelt.
Das ursprüngliche Ziel ist nachvollziehbar: Arbeitnehmer sollen systematisch Vermögen aufbauen und dabei gegebenenfalls zusätzlich vom Staat gefördert werden.
Problematisch wird es jedoch, wenn aus dieser staatlichen Förderung der Eindruck entsteht, vermögenswirksame Leistungen seien insgesamt steuerlich besonders privilegiert.
Das sind sie nämlich nicht.
Der entscheidende Satz steht direkt im Fünften Vermögensbildungsgesetz. Nach § 2 Abs. 6 gelten vermögenswirksame Leistungen als steuerpflichtige Einnahmen im Sinne des Einkommensteuergesetzes und grundsätzlich auch als Arbeitsentgelt im Sinne der Sozialversicherung.
Für Arbeitgeber ist das ausgesprochen relevant.
Zahlt ein Unternehmen seinem Mitarbeiter beispielsweise monatlich 40 Euro zusätzliche vermögenswirksame Leistungen, bedeutet das nicht, dass der Mitarbeiter einen steuerfreien Vermögensvorteil von 40 Euro erhält.
Die 40 Euro fließen zwar in seinen Sparvertrag. Über die Lohnabrechnung erhöhen sie jedoch grundsätzlich die steuer- und sozialversicherungspflichtige Bemessungsgrundlage.
Der Mitarbeiter sieht auf seinem VL-Vertrag also beispielsweise eine Einzahlung von 40 Euro. Gleichzeitig kann sein Nettoentgelt aufgrund der darauf entfallenden Abgaben sinken.
Genau das wird in vielen Unternehmen kaum erklärt. Dabei ist es für die Bewertung eines Mitarbeiter-Benefits entscheidend.
Aus Arbeitgebersicht entsteht dadurch eine bemerkenswerte Situation.
Das Unternehmen entscheidet sich bewusst dazu, einen zusätzlichen Betrag für seinen Mitarbeiter bereitzustellen. Das Geld soll nicht Bestandteil der normalen Vergütung sein, sondern einen langfristigen Vermögensaufbau ermöglichen.
Trotzdem behandelt der Gesetzgeber diese zusätzliche Leistung grundsätzlich wie steuerpflichtiges Arbeitsentgelt.
Damit partizipiert der Staat unmittelbar an einer Leistung, deren eigentliches Ziel gerade der private Vermögensaufbau des Arbeitnehmers ist.
Das ist der Punkt, den Arbeitgeber kennen sollten.
Denn häufig lautet die interne Vorstellung sinngemäß:
„Wir geben unserem Mitarbeiter 40 Euro zusätzlich für seine Zukunft.“
Wirtschaftlich ist die Situation komplizierter. Das Unternehmen zahlt den Betrag, der Mitarbeiter erhält die Einzahlung in seinen Vertrag, gleichzeitig entstehen jedoch steuerliche und sozialversicherungsrechtliche Auswirkungen.
Die entscheidende Frage lautet deshalb nicht nur: Wie viel zahlt der Arbeitgeber?
Sondern: Wie viel zusätzlichen Vermögensvorteil erhält der Arbeitnehmer tatsächlich für den gesamten Aufwand?
Ein Arbeitgeber entscheidet sich dafür, einem Mitarbeiter monatlich 40 Euro vermögenswirksame Leistungen zusätzlich zum bisherigen Gehalt zu bezahlen.
Damit werden im Jahr 480 Euro in den entsprechenden Vertrag eingezahlt.
Auf den ersten Blick sieht das nach 480 Euro zusätzlichem Vermögensaufbau aus.
Für die Betrachtung des Benefits reicht diese Zahl jedoch nicht aus. Die vermögenswirksamen Leistungen werden grundsätzlich über die Gehaltsabrechnung steuerlich und sozialversicherungsrechtlich berücksichtigt. Zusätzlich können auf Arbeitgeberseite entsprechende Lohnnebenkosten entstehen.
Der Arbeitgeberaufwand kann deshalb höher liegen als die 480 Euro, die tatsächlich im Vertrag des Mitarbeiters landen.
Gleichzeitig ist der Arbeitnehmer durch die zusätzliche steuer- und sozialversicherungspflichtige Vergütung belastet.
Damit entsteht ein Effekt, der bei vielen Benefits übersehen wird: Das Unternehmen hat einen höheren wirtschaftlichen Aufwand als der Betrag, den der Mitarbeiter subjektiv als zusätzlichen Vermögensvorteil wahrnimmt.
Gerade bei freiwilligen Arbeitgeberleistungen sollte diese Relation kritisch hinterfragt werden.
Häufig wird an dieser Stelle auf die Arbeitnehmer-Sparzulage verwiesen.
Diese staatliche Förderung kann vermögenswirksame Leistungen tatsächlich attraktiver machen. Sie darf aber nicht mit einer Steuerfreiheit der eigentlichen Arbeitgeberleistung verwechselt werden.
Die Arbeitnehmer-Sparzulage ist eine separate staatliche Förderung für bestimmte Anlageformen und bestimmte Arbeitnehmer. Sie selbst wird nicht als steuerpflichtige Einnahme behandelt.
Die vermögenswirksamen Leistungen des Arbeitgebers bleiben davon jedoch getrennt zu betrachten.
2026 kann die Arbeitnehmer-Sparzulage bei bestimmten Vermögensbeteiligungen 20 Prozent auf bis zu 400 Euro begünstigte vermögenswirksame Leistungen betragen. Das entspricht maximal 80 Euro pro Jahr.
Bei bestimmten wohnwirtschaftlichen Anlagen beträgt die Förderung 9 Prozent auf bis zu 470 Euro. Das entspricht maximal 42,30 Euro jährlich.
Das klingt zunächst positiv. Trotzdem sollte man die Größenordnung ins Verhältnis setzen.
Ein Arbeitnehmer kann also über viele Jahre einen Vertrag besparen und erhält dafür – sofern alle Voraussetzungen erfüllt sind – eine vergleichsweise begrenzte staatliche Förderung.
Gleichzeitig bleibt die laufende Arbeitgeberleistung steuer- und sozialversicherungsrechtlich grundsätzlich normales Arbeitsentgelt.
Die staatliche Zulage macht aus der gesamten Konstruktion deshalb noch keinen steuerfreien Benefit.
Hinzu kommt: Die Arbeitnehmer-Sparzulage steht nicht automatisch jedem Mitarbeiter zu.
2026 liegt die maßgebliche Einkommensgrenze bei einem zu versteuernden Einkommen von 40.000 Euro beziehungsweise 80.000 Euro bei zusammenveranlagten Ehepartnern.
Wichtig ist dabei der Begriff zu versteuerndes Einkommen. Er ist nicht mit dem Bruttojahresgehalt identisch.
Trotzdem bedeutet die Einkommensgrenze, dass ein Arbeitgeber innerhalb derselben Belegschaft sehr unterschiedliche Situationen vorfinden kann.
Ein Mitarbeiter erhält die staatliche Sparzulage, ein anderer nicht. Ein Arbeitnehmer hat bereits einen geeigneten VL-Vertrag, ein anderer müsste erst einen neuen Vertrag abschließen. Manche Mitarbeiter profitieren stärker, andere deutlich weniger.
Ein Benefit, der im Unternehmen als einheitliche freiwillige Zusatzleistung eingeführt wird, kann deshalb individuell sehr unterschiedliche wirtschaftliche Wirkungen haben.
Auch das spricht dafür, die tatsächliche Zielsetzung vor Einführung eines VL-Konzepts genauer zu betrachten.
Genau hier liegt aus unserer Sicht eine der größten Schwächen klassischer Mitarbeiter-Benefits.
Der Arbeitgeber möchte etwas Gutes tun. Er stellt zusätzliches Geld bereit, übernimmt möglicherweise Verwaltungsaufwand und kommuniziert die vermögenswirksamen Leistungen als langfristigen Vorteil für seine Beschäftigten.
Das Unternehmen handelt damit zunächst vollkommen nachvollziehbar.
Problematisch wird es erst dann, wenn niemand hinterfragt, wie effizient dieses zusätzliche Budget tatsächlich eingesetzt wird.
Denn für einen Benefit sollte nicht nur entscheidend sein, dass der Arbeitgeber etwas bezahlt. Entscheidend sollte vielmehr sein, welcher reale Vorteil beim Arbeitnehmer entsteht.
Ein Unternehmen kann über Jahre erhebliche Beträge in eine Zusatzleistung investieren. Wenn dabei ein Teil des Budgets durch Steuern, Sozialabgaben, Gebühren oder ungünstige Produktstrukturen aufgezehrt wird, sollte zumindest geprüft werden, ob andere Möglichkeiten existieren.
Das bedeutet nicht, dass vermögenswirksame Leistungen grundsätzlich schlecht sind. Es bedeutet lediglich, dass das gute Gefühl des Arbeitgebers eine wirtschaftliche Prüfung nicht ersetzen sollte.
Ein weiterer Punkt wird in der Diskussion häufig ausgeblendet.
Vermögenswirksame Leistungen sind kein abstraktes staatliches Sparsystem. Das Geld landet in konkreten Finanzprodukten.
Je nach gewählter Anlage können dort beispielsweise Verwaltungsgebühren, Abschlusskosten, Depotgebühren oder andere Kosten entstehen.
Wie hoch diese sind, hängt stark vom jeweiligen Produkt ab.
Damit gibt es bei einer klassischen VL-Konstruktion mehrere wirtschaftlich Beteiligte: Der Arbeitgeber finanziert die Leistung, der Staat erhält gegebenenfalls Steuern und Sozialversicherungsbeiträge, Produktanbieter können Gebühren vereinnahmen und der Mitarbeiter erhält den verbleibenden wirtschaftlichen Nutzen beziehungsweise das aufgebaute Vermögen.
Die interessante Frage lautet deshalb: Wie viel vom gesamten Arbeitgeberaufwand führt am Ende tatsächlich zu zusätzlichem Vermögen des Mitarbeiters?
Diese Betrachtung fehlt häufig.
Arbeitnehmer hören im Zusammenhang mit vermögenswirksamen Leistungen regelmäßig den Satz: „Wenn Sie Ihre VL nicht nutzen, verschenken Sie Geld.“
In bestimmten Fällen ist diese Aussage durchaus nachvollziehbar. Besteht beispielsweise aufgrund eines Tarifvertrags oder Arbeitsvertrags ein Anspruch auf zusätzliche Arbeitgeberleistungen und nimmt der Mitarbeiter diese nicht in Anspruch, kann tatsächlich ein finanzieller Vorteil ungenutzt bleiben.
Daraus folgt allerdings nicht automatisch, dass jeder VL-Vertrag eine gute Vermögensentscheidung ist.
Die Frage, ob eine Arbeitgeberleistung genutzt werden sollte, ist etwas anderes als die Frage, in welches Produkt das Geld investiert werden sollte.
Auch ein staatlicher Zuschuss kann schlechte Kostenstrukturen, eine ungeeignete Geldanlage oder fehlende Flexibilität nicht automatisch kompensieren.
Deshalb sollte nicht allein die Existenz einer Förderung die Anlageentscheidung bestimmen.
Ein häufiger Denkfehler bei staatlich geförderten Finanzprodukten besteht darin, Förderung und Wirtschaftlichkeit miteinander gleichzusetzen.
Eine staatliche Zulage fühlt sich wie ein unmittelbarer Gewinn an. Für die tatsächliche Vermögensentwicklung ist jedoch entscheidend, was über die gesamte Laufzeit geschieht.
Wie hoch sind die Kosten? Wie entwickelt sich der zugrunde liegende Vermögenswert? Welche Risiken bestehen? Wie flexibel kann über das Vermögen verfügt werden? Welche steuerlichen Konsequenzen entstehen später?
Vor allem aber sollte gefragt werden: Was besitzt der Arbeitnehmer nach zehn, zwanzig oder dreißig Jahren tatsächlich?
Diese Frage ist für langfristigen Vermögensaufbau wesentlich wichtiger als die Frage, ob zu Beginn einige Euro staatliche Förderung gezahlt werden.
Wer die Arbeitnehmer-Sparzulage erhalten möchte, muss außerdem bestimmte gesetzliche Voraussetzungen erfüllen.
Bei mehreren klassischen VL-Anlageformen spielt eine mehrjährige Sperrfrist eine wesentliche Rolle. Bei entsprechenden Sparverträgen beträgt sie regelmäßig sieben Jahre.
Damit ist ein Teil des Vermögensaufbaus bewusst langfristig gebunden.
Das kann für eine disziplinierte Sparstrategie durchaus sinnvoll sein. Gleichzeitig reduziert es die Flexibilität.
Auch hier zeigt sich wieder: Eine staatliche Förderung ist niemals isoliert zu betrachten.
Zu jeder Förderung gehören Bedingungen. Und diese Bedingungen müssen zur Lebenssituation des Mitarbeiters passen.
Ein weiterer Nachteil des gesetzlichen VL-Systems liegt in der begrenzten Auswahl an anerkannten Anlageformen.
Der Arbeitnehmer kann nicht beliebig entscheiden, in welchen Vermögenswert er investieren möchte, und anschließend verlangen, dass diese Anlage als vermögenswirksame Leistung behandelt wird.
Das Gesetz gibt die grundsätzlich zulässigen Kategorien vor.
Dazu gehören beispielsweise bestimmte Fonds- und Wertpapieranlagen, Beteiligungen, Bausparmodelle und wohnwirtschaftliche Verwendungen.
Das bedeutet im Umkehrschluss: Das gesetzliche VL-System ist nicht identisch mit modernem Vermögensaufbau.
Ein Arbeitgeber, der seinen Mitarbeitern beim langfristigen Aufbau von Vermögen helfen möchte, sollte deshalb nicht automatisch davon ausgehen, dass die VL-Struktur die einzige denkbare Lösung ist.
Genau hier sollte ein moderner Arbeitgeber anders denken.
Die Ausgangsfrage sollte nicht lauten: „Welchen vermögenswirksamen Vertrag können wir unseren Mitarbeitern anbieten?“
Sondern: „Was möchten wir mit unserem zusätzlichen Arbeitgeberbudget eigentlich erreichen?“
Wenn das Ziel lautet, Mitarbeitern einen kleinen monatlichen Bonus zu geben, können viele verschiedene Benefits sinnvoll sein.
Wenn das Ziel jedoch lautet, langfristig privates Vermögen aufzubauen, sollte die Lösung anhand dieses Ziels bewertet werden.
Dann werden plötzlich andere Fragen relevant: Wie viel kostet die Leistung den Arbeitgeber insgesamt? Wie viel davon kommt wirtschaftlich beim Mitarbeiter an? Welche steuerlichen und sozialversicherungsrechtlichen Belastungen entstehen? Welche Kosten verursacht das Anlageprodukt? Welcher Vermögenswert wird tatsächlich aufgebaut? Wie flexibel bleibt der Mitarbeiter? Und wie sieht die steuerliche Situation zu einem späteren Zeitpunkt aus?
Erst wenn diese Fragen beantwortet sind, lässt sich beurteilen, ob ein Benefit wirklich effizient ist.
Viele Arbeitgeber investieren heute erhebliche Beträge in die Zufriedenheit und Bindung ihrer Mitarbeiter.
Das ist richtig und wichtig.
Allerdings gilt auch bei Benefits: Gut gemeint und wirtschaftlich gut gestaltet sind nicht automatisch dasselbe.
Ein Arbeitgeber sollte deshalb nicht nur fragen, welche Zusatzleistung im Unternehmen gut klingt. Er sollte sich fragen, was der Mitarbeiter tatsächlich davon hat.
Gerade beim Vermögensaufbau ist diese Frage besonders relevant.
Denn ein Betrag, der heute jeden Monat zusätzlich ausgegeben wird, kann über zwanzig oder dreißig Jahre eine erhebliche Summe ausmachen.
Bei 40 Euro monatlich entstehen beispielsweise über 20 Jahre bereits 9.600 Euro Einzahlungen – noch vollkommen ohne Wertentwicklung betrachtet.
Bei 50 Mitarbeitern wären das 480.000 Euro.
Spätestens bei solchen Größenordnungen lohnt es sich, darüber nachzudenken, wie effizient dieses Geld strukturiert wird.
Diese Frage sollte aus unserer Sicht bei jedem vermögensbildenden Mitarbeiter-Benefit gestellt werden.
Nicht: „Welchen Vertrag haben wir abgeschlossen?“
Nicht: „Wie hoch ist die staatliche Förderung?“
Und auch nicht ausschließlich: „Wie hoch ist unser monatlicher Zuschuss?“
Sondern: „Welches Vermögen hat unser Mitarbeiter nach vielen Jahren tatsächlich aufgebaut?“
Damit verschiebt sich der Fokus vom Produkt auf das Ergebnis.
Und genau diese Perspektive fehlt bei vielen klassischen Benefit-Konzepten.
Wer langfristig Vermögen aufbauen möchte, muss außerdem nicht ausschließlich in klassischen Spar-, Fonds- oder Versicherungsverträgen denken.
Je nach Gestaltung können auch substanzorientierte Sachwerte Teil einer langfristigen Vermögensstrategie sein.
Dabei geht es ausdrücklich nicht darum, irgendein bestehendes Finanzprodukt pauschal durch ein anderes zu ersetzen.
Entscheidend ist vielmehr die Struktur.
Ein sinnvoll aufgebauter Vermögens-Benefit sollte nachvollziehbar, transparent und langfristig ausgerichtet sein. Er sollte zudem berücksichtigen, welche steuerlichen Rahmenbedingungen bestehen und welcher Vermögenswert tatsächlich für den Arbeitnehmer aufgebaut wird.
Gerade hier bestehen außerhalb klassischer VL-Strukturen interessante Gestaltungsmöglichkeiten.
Diese müssen jedoch immer sauber steuerlich, arbeitsrechtlich und sozialversicherungsrechtlich geprüft werden.
Trotz aller Kritik wäre es falsch, vermögenswirksame Leistungen pauschal abzulehnen.
Sie können für Arbeitnehmer durchaus sinnvoll sein.
Das gilt insbesondere dann, wenn ein tariflicher oder arbeitsvertraglicher Anspruch besteht, die gewählte Anlage wirtschaftlich überzeugt und gegebenenfalls zusätzlich die Arbeitnehmer-Sparzulage genutzt werden kann.
Was Arbeitgeber jedoch vermeiden sollten, ist eine automatische Gleichsetzung:
VL = steuerlich attraktiv = guter Benefit = guter Vermögensaufbau.
Diese Gleichung funktioniert nicht.
Vermögenswirksame Leistungen sind zunächst einmal eine gesetzlich definierte Form des Vermögensaufbaus.
Ob sie im konkreten Unternehmen die wirtschaftlich beste Lösung darstellen, ist eine andere Frage.
Vermögenswirksame Leistungen haben einen guten Ruf. Arbeitgeber verbinden mit ihnen langfristigen Vermögensaufbau, staatliche Förderung und einen sinnvollen zusätzlichen Mitarbeiter-Benefit.
Die Realität ist differenzierter.
Die Arbeitgeberleistung ist grundsätzlich steuerpflichtig und regelmäßig sozialversicherungspflichtig. Eine staatliche Arbeitnehmer-Sparzulage gibt es nur unter bestimmten Voraussetzungen. Gleichzeitig können Kosten des gewählten Anlageprodukts entstehen und je nach Modell gelten Einschränkungen bei Verfügbarkeit und Anlageauswahl.
Der Arbeitgeber zahlt also zusätzliches Geld mit dem Ziel, seinen Mitarbeiter beim Vermögensaufbau zu unterstützen.
Ein Teil des wirtschaftlichen Aufwands erreicht dieses Ziel jedoch nicht unmittelbar, sondern fließt in Steuern, Sozialabgaben und gegebenenfalls Produktkosten.
Das sollte zumindest bekannt sein, bevor ein Unternehmen entscheidet, wie es sein Benefit-Budget einsetzt.
Denn ein guter Arbeitgeber-Benefit sollte nicht nur das Gewissen beruhigen.
Er sollte möglichst viel Wirkung für den Mitarbeiter entfalten.
Sie zahlen Ihren Mitarbeitern bereits vermögenswirksame Leistungen oder überlegen, einen neuen finanziellen Benefit einzuführen?
Dann sollte die erste Frage nicht sein, welcher Vertrag abgeschlossen werden kann.
Die bessere Frage lautet: Wie lässt sich Ihr Arbeitgeberbudget so strukturieren, dass möglichst viel davon tatsächlich dem langfristigen Vermögensaufbau Ihrer Mitarbeiter zugutekommt?
Wir analysieren gemeinsam mit Arbeitgebern bestehende Benefit-Strukturen, betrachten steuerliche und wirtschaftliche Belastungen und prüfen alternative Möglichkeiten für einen langfristig orientierten Vermögensaufbau.
Dabei geht es nicht darum, Mitarbeitern einfach den nächsten Finanzvertrag anzubieten.
Es geht darum, einen Benefit zu entwickeln, bei dem der Mitarbeiter auch nach vielen Jahren noch erkennt, welchen Wert sein Arbeitgeber für ihn geschaffen hat.
→ Bestehendes Mitarbeiter-Benefit-Konzept prüfen lassen
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Steuer-, Rechts-, Sozialversicherungs- oder Anlageberatung. Die konkrete Behandlung hängt von der jeweiligen Ausgestaltung und den persönlichen Verhältnissen ab.
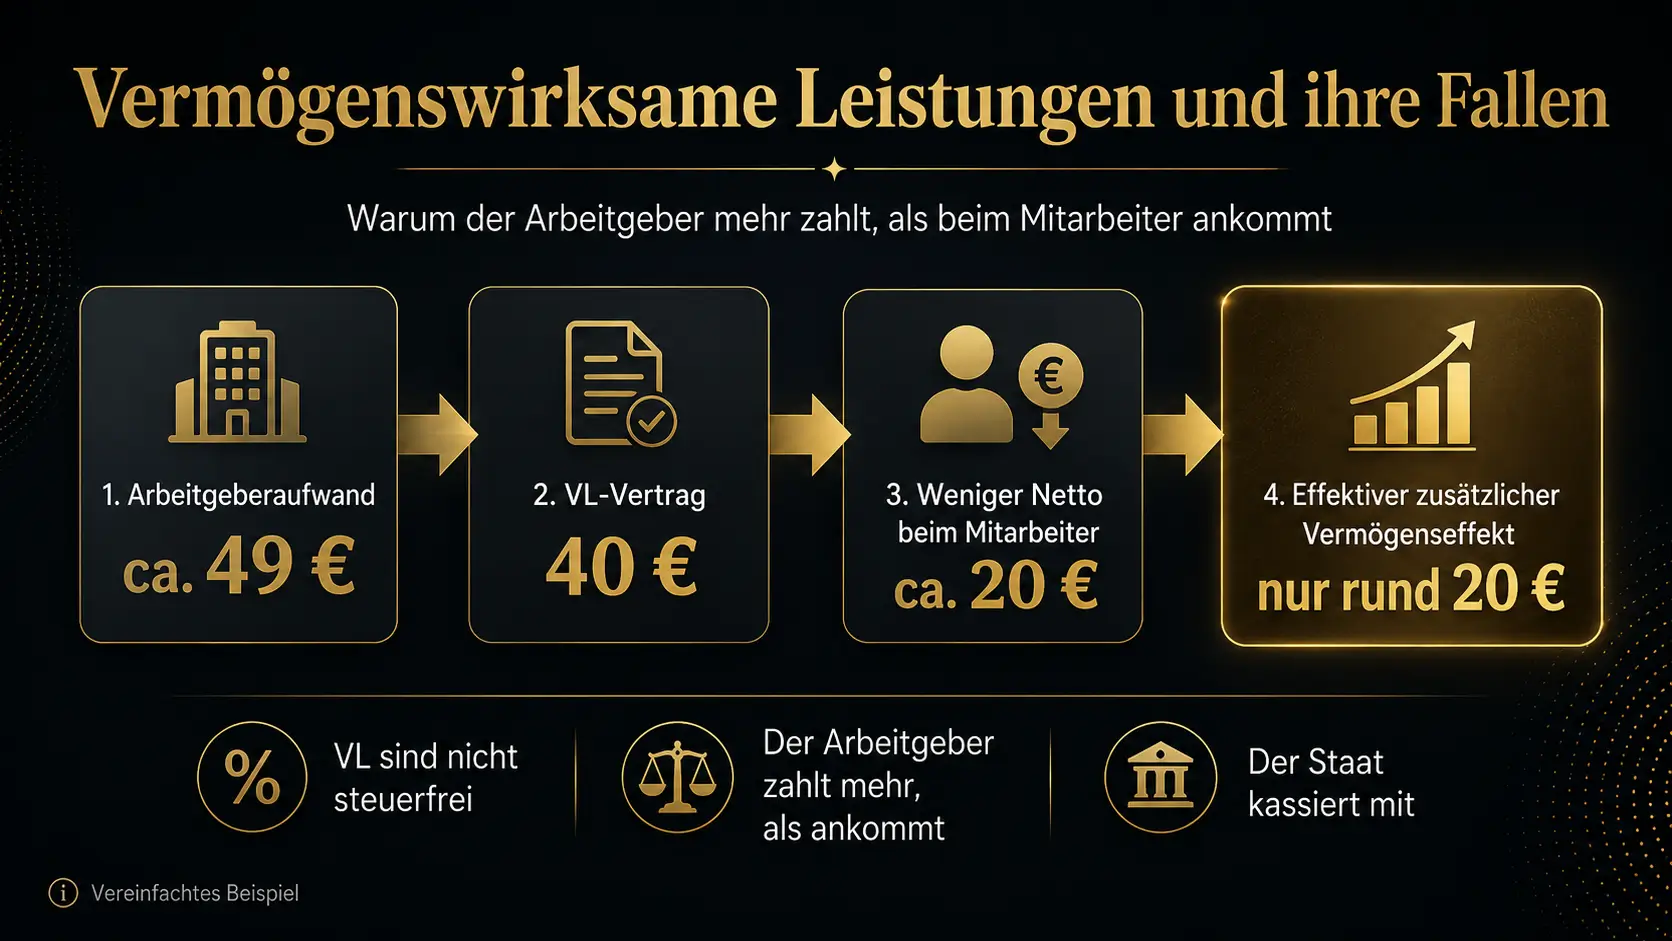
Ein vereinfachtes Rechenbeispiel zeigt, warum Arbeitgeber genauer hinschauen sollten. Ein Arbeitgeber möchte seinem Mitarbeiter etwas Gutes tun und zahlt ihm 40 € vermögenswirksame Leistungen pro Monat zusätzlich zum Gehalt.
Auf den ersten Blick scheint die Rechnung einfach: 40 € Arbeitgeberleistung = 40 € mehr Vermögen für den Mitarbeiter. Wirtschaftlich betrachtet sieht es jedoch anders aus.
Der Arbeitgeber wendet damit überschlägig fast 50 € pro Monat auf, obwohl lediglich 40 € in den Vermögensaufbau des Mitarbeiters fließen.
Der Mitarbeiter besitzt anschließend zwar einen zusätzlichen Vermögenswert von 40 €, trägt wirtschaftlich aber möglicherweise rund 20 € selbst über sein geringeres verfügbares Netto.
Genau das ist der Punkt, den viele Arbeitgeber nicht sehen. Der Arbeitgeber denkt: „Ich schenke meinem Mitarbeiter jeden Monat 40 € für seine Zukunft.“
Tatsächlich kostet ihn diese Leistung aufgrund der Arbeitgeberanteile zur Sozialversicherung überschlägig fast 50 €. Der Mitarbeiter sieht zwar 40 € auf seinem VL-Vertrag, gleichzeitig sinkt sein verfügbares Netto aufgrund der zusätzlichen Steuer- und Sozialabgaben möglicherweise um etwa 20 €.
Wirtschaftlich betrachtet gibt der Arbeitgeber damit ungefähr 49 € aus, um beim Arbeitnehmer zunächst einen zusätzlichen Netto-Vermögenseffekt von rund 20 € zu erzeugen. Mögliche Kosten des VL-Vertrags sind dabei noch nicht berücksichtigt.
Gleichzeitig trägt der Mitarbeiter über die Jahre selbst einen erheblichen Teil der Finanzierung indirekt über sein geringeres verfügbares Nettoeinkommen.
* Vereinfachtes Beispiel für einen regulär sozialversicherungspflichtigen Arbeitnehmer innerhalb der maßgeblichen Beitragsbemessungsgrenzen. Die tatsächliche Belastung hängt unter anderem von Einkommen, Steuerklasse, Krankenversicherung und Zusatzbeitrag, Kinderstatus, Kirchensteuer und weiteren individuellen Faktoren ab. Nicht berücksichtigt sind mögliche Umlagen, Beiträge zur Unfallversicherung sowie Kosten und Wertentwicklung des gewählten Anlageprodukts. Die Berechnung dient ausschließlich der Veranschaulichung.
Die Abgeltungsteuer fällt grundsätzlich auf private Einkünfte aus Kapitalvermögen an. Dazu gehören insbesondere Zinsen auf Tagesgeld, Festgeld, Sparbücher und verzinste Girokonten. Auch Dividenden aus Aktien sowie realisierte Gewinne aus dem Verkauf von Aktien, Anleihen, Fonds, ETFs und vielen Zertifikaten können steuerpflichtig sein.
Bei einem Aktienverkauf wird dabei nicht der gesamte Verkaufserlös besteuert. Maßgeblich ist grundsätzlich nur der tatsächlich erzielte Gewinn. Dieser ergibt sich vereinfacht aus dem Verkaufspreis abzüglich der Anschaffungskosten und gegebenenfalls weiterer berücksichtigungsfähiger Kosten.
Bei Fonds und ETFs können neben Ausschüttungen und Verkaufsgewinnen auch sogenannte Vorabpauschalen steuerpflichtig sein. Diese können insbesondere bei thesaurierenden Fonds relevant werden, die Erträge nicht oder nur teilweise ausschütten.
Für Privatanleger beträgt die Abgeltungsteuer grundsätzlich 25 Prozent. Hinzu kommen der Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Ohne Kirchensteuer ergibt sich dadurch eine Gesamtbelastung von 26,375 Prozent.
Für Einzelpersonen beträgt der Sparer-Pauschbetrag 1.000 Euro pro Jahr. Zusammenveranlagte Ehepaare und eingetragene Lebenspartner können gemeinsam einen Sparer-Pauschbetrag von 2.000 Euro nutzen.
Bis zu dieser Höhe bleiben Kapitalerträge grundsätzlich steuerfrei. Voraussetzung für die direkte Berücksichtigung durch die Bank ist in der Regel, dass ein entsprechender Freistellungsauftrag eingerichtet wurde.
Erzielt ein zusammenveranlagtes Ehepaar beispielsweise 5.000 Euro Zinsen, werden zunächst 2.000 Euro durch den gemeinsamen Sparer-Pauschbetrag abgedeckt. Nur die verbleibenden 3.000 Euro unterliegen grundsätzlich der Abgeltungsteuer.
Wurde kein oder ein zu niedriger Freistellungsauftrag erteilt, kann die Bank zunächst Steuer einbehalten. Zu viel gezahlte Steuer lässt sich in vielen Fällen über die Einkommensteuererklärung zurückholen.
Bei Einzelaktien unterliegen Dividenden und realisierte Verkaufsgewinne grundsätzlich vollständig der Abgeltungsteuer, soweit der Sparer-Pauschbetrag bereits ausgeschöpft ist.
Ein Beispiel: Werden Aktien für 40.000 Euro gekauft und später für 50.000 Euro verkauft, beträgt der steuerlich relevante Gewinn grundsätzlich 10.000 Euro. Bei einem zusammenveranlagten Ehepaar und einem noch vollständig verfügbaren Sparer-Pauschbetrag von 2.000 Euro bleiben davon 8.000 Euro steuerpflichtig.
Bei einem Aktien-ETF kann zusätzlich eine Teilfreistellung gelten. Erfüllt der Fonds die steuerlichen Voraussetzungen eines Aktienfonds, sind für Privatanleger regelmäßig 30 Prozent der Erträge steuerfrei. Damit werden nur 70 Prozent der Ausschüttungen, Vorabpauschalen und Verkaufsgewinne steuerlich berücksichtigt.
Bei einem ETF-Gewinn von 10.000 Euro wären zunächst 3.000 Euro teilfreigestellt. Von den verbleibenden 7.000 Euro könnte ein zusammenveranlagtes Ehepaar noch den gemeinsamen Sparer-Pauschbetrag von 2.000 Euro abziehen. Steuerpflichtig wären dann 5.000 Euro.
Beim Verkauf von physischem Gold fällt im Privatvermögen grundsätzlich keine Abgeltungsteuer an. Goldbarren und typische Anlagegoldmünzen gelten steuerlich nicht wie Aktien, Fonds oder Bankguthaben.
Stattdessen kann ein privates Veräußerungsgeschäft vorliegen. Entscheidend ist dabei die Haltedauer.
Wird physisches Gold nach mehr als einem Jahr verkauft, ist der Verkaufsgewinn im Privatvermögen grundsätzlich steuerfrei. Der Gewinn verbraucht auch nicht den Sparer-Pauschbetrag.
Wird das Gold dagegen innerhalb eines Jahres nach dem Kauf verkauft, kann der Gewinn mit dem persönlichen Einkommensteuersatz steuerpflichtig sein. Dann gilt nicht der feste Abgeltungsteuersatz von 25 Prozent.
Wer Gold regelmäßig statt über einen Einmalkauf erwerben möchte, kann sich näher über einen Goldsparplan mit physischem Anlagegold informieren. Bei einem Sparplan ist allerdings zu beachten, dass jede einzelne Sparrate einen eigenen Anschaffungszeitpunkt und damit eine eigene Haltefrist hat.
Physisches Gold, Goldminenaktien und börsengehandelte Goldprodukte werden steuerlich nicht automatisch gleich behandelt.
Bei physischen Goldbarren und Anlagegoldmünzen kann der Gewinn nach einer Haltedauer von mehr als einem Jahr grundsätzlich steuerfrei sein.
Goldminenaktien sind dagegen normale Aktien. Dividenden und realisierte Kursgewinne unterliegen grundsätzlich der Abgeltungsteuer. Dass das Unternehmen Gold fördert oder vom Goldpreis profitiert, ändert an der steuerlichen Einordnung als Aktie nichts.
Auch Goldminen-ETFs werden wie Investmentfonds behandelt. Ausschüttungen, Vorabpauschalen und Verkaufsgewinne können steuerpflichtig sein. Je nach Zusammensetzung des Fonds kann eine Teilfreistellung gelten.
Bei Gold-ETCs und Goldzertifikaten hängt die Besteuerung von der konkreten rechtlichen Ausgestaltung des Produkts ab. Einige Produkte können unter bestimmten Voraussetzungen ähnlich wie physisches Gold behandelt werden, während andere der Abgeltungsteuer unterliegen. Die Bezeichnung „physisch besichert“ reicht allein nicht aus, um die steuerliche Behandlung sicher zu bestimmen.
Eine Auszahlung aus einer betrieblichen Altersvorsorge unterliegt normalerweise nicht der Abgeltungsteuer. Stattdessen gilt in vielen Fällen die sogenannte nachgelagerte Besteuerung.
Das bedeutet: Wurden die Beiträge während der Ansparphase steuerfrei oder steuerbegünstigt eingezahlt, kann die spätere Auszahlung als Einkommen steuerpflichtig sein. Die konkrete Steuer hängt dann vom persönlichen beziehungsweise gemeinsamen zu versteuernden Einkommen im Auszahlungsjahr ab.
Bei gesetzlich Krankenversicherten können außerdem Beiträge zur Kranken- und Pflegeversicherung auf die Auszahlung anfallen. Bei privat Krankenversicherten erhöht eine bAV-Kapitalauszahlung den Krankenversicherungsbeitrag normalerweise nicht unmittelbar.
Die bAV unterscheidet sich damit deutlich von Tagesgeld, Aktien und ETFs. Bei diesen Anlagen wird der Kapitalertrag grundsätzlich mit der Abgeltungsteuer belastet. Bei der bAV wird die Auszahlung dagegen regelmäßig im Rahmen der Einkommensteuer erfasst.
Weitere Informationen bietet die Unterseite zur betrieblichen Altersvorsorge auf Aurumio.
